2023年中国及31省市纸制品包装行业政策汇总及解读 绿色转型与高质量发展并进
一、行业背景:纸制品包装的地位与挑战
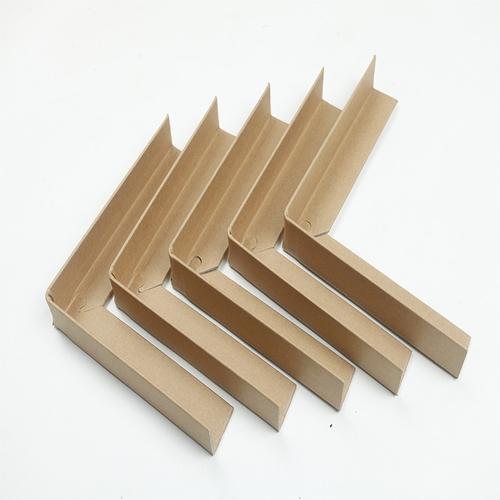
纸制品包装作为包装工业的重要组成部分,涵盖瓦楞纸箱、纸盒、纸袋、纸浆模塑等产品,广泛应用于食品、饮料、家电、快递物流、医药等领域。中国是全球最大的纸制品包装生产国和消费国,产业规模庞大。行业长期面临原材料价格波动、能耗较高、低端产能过剩等问题。2023年,在“双碳”目标与高质量发展要求下,国家及地方密集出台了一系列政策,推动纸制品包装行业向绿色化、智能化、高端化转型。
二、国家层面政策汇总与解读
1. 绿色低碳与循环经济政策
2023年,国家发展改革委、工业和信息化部等部门继续深化《关于加快建立健全绿色低碳循环发展经济体系的指导意见》,强调包装领域减量化、循环化。具体措施包括:
- 《关于进一步加强商品过度包装治理的通知》(国办函〔2022〕105号,2023年持续落实):针对月饼、粽子、茶叶、化妆品等消费品,严格限制包装层数、空隙率和成本,直接压缩了部分纸盒包装的虚需,但利好简约化、轻量化纸包装设计。
- 《快递包装绿色转型行动方案》(2023年推进):要求到2025年,快递包装基本实现绿色转型,提升可循环包装应用比例。纸箱回收和再生纸使用成为重点方向。
- 《再生纸产品碳足迹评价通则》等团体标准陆续立项,引导企业开展碳核算。
解读:国家政策已从“鼓励绿色包装”转向“强制约束过度包装+激励循环使用”双轨制。纸包装企业必须注重全生命周期环境影响,发展低克重、高强度的纸制品,并布局回收体系。
2. 产业结构调整与智能制造政策
- 《产业结构调整指导目录(2024年本)》(2023年征求意见/发布):将“新型环保包装材料、制品及关键技术开发”列为鼓励类,同时限制明显过剩的普通瓦楞纸板、纸箱生产线。
- 《“十四五”智能制造发展规划》在包装领域落地:支持纸包装企业建设智能工厂,推广自动化物流、数码印刷、AI质检等。
- 《关于推动轻工业高质量发展的指导意见》:明确造纸及纸制品业要加快淘汰落后产能,提升产业集中度。
解读:政策倒逼中小纸包企业升级或退出,头部企业受益于智能化、规模化红利。数码印刷等按需生产技术迎来机遇。
3. 财税与贸易政策
- 增值税即征即退:对利用废纸、秸秆等资源生产的纸浆、纸及纸板,符合条件的企业继续享受增值税即征即退50%政策。
- 研发费用加计扣除:纸包装企业开展绿色设计、可降解材料研发可享受100%加计扣除。
- RCEP关税减让:部分纸制品原料及设备进口关税降低,利于引进先进技术。
解读:财税政策精准扶持资源综合利用和研发创新,但企业需完善合规体系以充分享受红利。
三、31省市政策汇总与区域特点
以下按地区分类,列举2023年具有代表性的纸制品包装相关政策及举措(摘录核心内容):
华东地区(上海、江苏、浙江、安徽、福建、江西、山东)
- 上海:《上海市快递包装绿色治理工作方案》要求2023年底电商快件不再二次包装比例达90%,推广可循环快递箱。
- 江苏:发布《绿色包装评价通则》地方标准,对纸包装企业开展“绿色工厂”分级评价,给予资金奖励。
- 浙江:实施“浙江制造”标准,聚焦高强度瓦楞纸箱、食品级纸包装,推动产业向品牌化升级;温州、宁波等地对购买智能印刷设备给予15%补贴。
- 山东:作为造纸大省,出台《山东省造纸行业高质量发展行动计划》,严控新增产能,支持太阳纸业、世纪阳光等龙头发展高档包装纸。
- 福建:推进“以纸代塑”,对电商、外卖领域使用纸浆模塑餐具的企业给予财政补贴。
华北地区(北京、天津、河北、山西、内蒙古)
- 北京:强化快递包装绿色治理,2023年全面禁止使用不可降解快递塑料包装,推动纸箱循环共享。
- 天津:印发《天津市工业绿色发展“十四五”规划》,支持纸包装企业实施节能技改,每吨纸综合能耗限额趋严。
- 河北:规范废纸回收利用,重点扶持唐山、保定纸包装产业集群,打击“散乱污”企业。
华中地区(河南、湖北、湖南)
- 河南:出台《河南省绿色包装产业发展行动方案》,设立专项基金支持可降解纸质材料研发;漯河、新乡等食品包装基地获重点支持。
- 湖北:推动武汉、孝感包装产业数字化改造,对智能工厂项目给予最高500万元补助。
- 湖南:将纸制品包装纳入“十四五”消费品工业重点产业链,鼓励与湖南工业大学等高校开展产学研合作。
华南地区(广东、广西、海南)
- 广东:作为纸包装第一大省,2023年发布《广东省包装工业高质量发展行动计划》,重点发展高端精品纸盒、重型瓦楞包装;东莞、佛山对购置自动化设备补贴20%。
- 广西:利用速生桉资源优势,引进玖龙、理文等龙头建设林浆纸一体化项目,配套包装产业园。
- 海南:全面实施“禁塑令”,推动纸质替代品产业发展,对纸袋、纸吸管生产企业给予税收优惠。
西南地区(重庆、四川、贵州、云南、西藏)
- 重庆:出台《重庆市快递包装绿色转型实施方案》,到2025年可循环快递包装应用规模达10万个。
- 四川:成都、宜宾等地优先保障纸包装重点项目用地,对再生纸项目给予电价支持。
- 云南:依托丰富的竹木资源,发展特色纸浆模塑包装,政策鼓励“以竹代塑”。
西北地区(陕西、甘肃、青海、宁夏、新疆)
- 陕西:对纸包装企业购置环保设备给予最高15%的补贴,推动关中地区产业升级。
- 甘肃:扶持定西、兰州等地马铃薯淀粉包装用纸箱生产,延伸产业链。
- 新疆:鼓励利用棉秆等非木纤维制浆造纸,并对出疆纸制品运输给予运费补贴。
东北地区(辽宁、吉林、黑龙江)
- 辽宁:推动沈阳、大连包装产业园区化,对符合条件的绿色包装项目给予贴息贷款。
- 吉林:支持玉米秸秆制浆造纸技术示范,发展可降解纸膜。
- 黑龙江:严控落后造纸产能,引导纸包装企业向食品、乳业配套转型。
四、政策核心趋势解读
趋势一:绿色低碳从“倡导”到“刚性约束”
2023年最大的变化是政策约束力显著增强。过度包装治理纳入执法检查,快递包装绿色转型设定量化目标,碳足迹核算开始试点。纸包装企业必须提供环境声明(EPD)或碳标签才能进入部分供应链。
趋势二:智能化与数字化成为准入门槛
多省市将智能工厂、数字化车间作为享受政策补贴的前置条件。例如,浙江、广东要求新改扩建项目必须达到一定自动化率。这加速了行业洗牌,小型作坊式企业生存空间被大幅压缩。
趋势三:区域分工与集群化日益清晰
- 东部沿海(广东、浙江、江苏、山东):聚焦高端纸包装、智能装备、出口导向。
- 中部(河南、湖北、湖南):承接产业转移,服务食品、电子等内需市场。
- 西部(广西、云南、四川):依托资源优势,发展林浆纸一体化及特色以竹代塑产品。
- 东北:探索非木纤维原料,补充细分市场。
趋势四: “以纸代塑”立法提速
海南、河南、北京等地通过地方性法规或政府令,在快递、外卖、商超等领域强制推广纸基替代品。这也带来了新问题:纸包装的防水、防油性能要求提高,推动涂层纸、纸塑复合材料研发。
五、企业应对建议
- 合规先行:建立包装适度性内控标准,避免过度包装违规;完善废纸回收台账,以享受税收优惠。
- 技术升级:投资数码印刷、自动糊盒、智能仓储,争取省市技改补贴;研发低克重高强瓦楞纸、水性涂层纸。
- 布局循环:探索与快递企业、回收公司共建纸箱循环共享体系,申请绿色包装认证。
- 区域选择:依据政策红利调整产能——东部留研发和高端制造,中西部考虑资源与成本。
- 关注碳管理:尽早开展产品碳足迹核算,应对欧盟碳边境调节机制(CBAM)等国际贸易壁垒。
六、与展望
2023年是中国纸制品包装行业政策体系承上启下的关键一年。国家层面初步形成了“绿色约束+智能升级+财税激励”的政策矩阵;31省市则结合自身产业基础和资源禀赋,出台了差异化、可操作的实施细则。展望2024-2025年,政策将进一步收紧环保与能耗标准,同时加大对可循环、可降解纸包装的扶持力度。行业集中度将快速提升,具备绿色设计能力、智能化水平和区域布局优势的龙头企业有望获得更大发展空间。对于广大中小纸包装企业而言,唯有主动拥抱政策导向,加速转型,才能在激烈竞争中存活并获得新机。
(注:以上政策汇总基于2023年公开信息及各地方政府网站、工信部门发布文件,具体申报条件请以最新官方文件为准。)
如若转载,请注明出处:http://www.jzxwbz.com/product/20.html
更新时间:2026-10-26 18:36:15